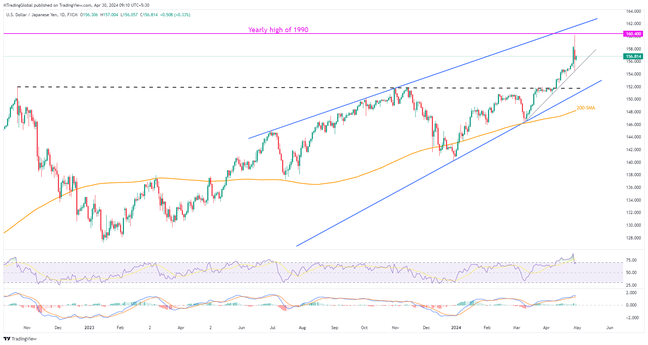
یورو زون اور امریکہ کے اس ہفتے کے اہم ڈیٹا اور واقعات سے پہلے استحکام کے رجحان کے ساتھ ایشیا پیسیفک خطے کے زیادہ تر کمزور اعداد و شمار سامنے آنے پر، رسک اثاثوں کے لیے مارکیٹ کا رجحان گزشتہ روز کی امید سے کم ہو گیا۔
اس کے نتیجے میں، امریکی ڈالر نے ہفتے کے آغاز کے نقصانات کی تلافی کے لیے خریداری حاصل کی، لیکن دوسرے درجے کے غیر متاثر کن اعداد و شمار کے باعث اس میں مزید اضافے کی رفتار نہیں ہے۔ دوسری جانب، کموڈٹیز اور امریکی ٹریژری بانڈز کی ییلڈز پر دباؤ برقرار ہے، جبکہ ایکویٹیز میں معمولی اضافہ ہوا۔
EURUSD اور GBPUSD حالیہ اضافے کے بعد رکے ہوئے ہیں، جبکہ USDJPY گزشتہ روز اسی سطح سے پلٹنے کے بعد 34 سال کی بلند ترین سطح کی جانب دوبارہ بڑھ رہا ہے۔
اسی دوران، AUDUSD اور NZDUSD میں گراوٹ ہوئی، جبکہ USDCAD تین ہفتوں کی کم ترین سطح سے اچھل گیا۔
کرپٹو کی بات کریں تو، مارچ 2023 سے Ethereum کی سیکیورٹی حیثیت کا جائزہ لینے سے متعلق امریکی SEC کی خبر کے بعد ETHUSD مسلسل دوسرے روز دباؤ میں ہے۔ مزید یہ کہ، BTC اور ETH کے ETFs کے ہانگ کانگ میں آغاز کے باوجود، BTCUSD نے ہفتے کے آغاز میں دو ہفتوں کی کم ترین سطح سے ہونے والی بحالی کھو دی۔
اہم اثاثوں کی تازہ ترین نقل و حرکت درج ذیل ہے:
- برینٹ آئل مسلسل دوسرے دن دباؤ میں ہے۔ تازہ ترین اعداد کے مطابق، دن کے دوران اس کی قیمت 0.30% گر کر تقریباً $77.70 پر آ گئی۔
- سونے کی قیمت نے تازہ ترین اعداد کے مطابق، دو ہفتوں میں انٹرا ڈے کا سب سے بڑا اضافہ درج کیا اور تقریباً $2,035 کے قریب پہنچ گئی۔
- USD انڈیکس ہفتے کے آغاز کی کمی پوری کرنے کے لیے بڑھ رہا ہے اور خبر لکھے جانے تک 105.95 کے قریب خریداروں کی دلچسپی حاصل کر رہا ہے۔
- وال اسٹریٹ معمولی اضافے کے ساتھ بند ہوئی، جبکہ ایشیا پیسیفک کے حصص میں معمولی اضافہ ہوا۔ مزید یہ کہ یورپی اور برطانوی حصص میں ابتدائی ٹریڈنگ کے دوران ملے جلے رجحانات رہے۔
- BTCUSD اور ETHUSD میں انٹرا ڈے کمی کے بعد تازہ ترین قیمتیں بالترتیب تقریباً $63,300 اور $3,170 ہیں۔
امریکی ڈالر گراوٹ کے بعد سنبھلنے کی کوشش کر رہا ہے…
امریکی ڈالر نے ہفتے کا آغاز کمزور انداز میں کیا۔ اس کی وجہ سرگرمی کے دوسرے درجے کے اعدادوشمار کا مایوس کن نتیجہ اور اس ہفتے کے اہم ترین محرکات سے پہلے محتاط امید تھی۔ امریکی ٹریژری بانڈز کی پیداوار میں کمی نے بھی USD پر نیچے کی جانب دباؤ ڈالا۔ یہ کمی اس خدشے کے باعث آئی کہ اس ہفتے FOMC اور امریکی روزگار کے اعدادوشمار توقعات پر پورا نہیں اتریں گے، خاص طور پر اس لیے کہ ان اعدادوشمار اور ایونٹس سے توقعات بہت زیادہ ہیں۔ پیر کو امریکی ڈلاس فیڈ مینوفیکچرنگ بزنس انڈیکس گزشتہ ریڈنگ کے -14.4 سے گر کر تین ماہ کی کم ترین سطح -14.5 پر آ گیا۔
مذکورہ عوامل کے علاوہ، مشرقِ وسطیٰ میں جغرافیائی سیاسی کشیدگی میں کمی نے بھی امریکی ڈالر پر دباؤ ڈالا، جبکہ امریکی کمپنیوں کے حوصلہ افزا نتائج نے وال اسٹریٹ کے بینچ مارکس کو اوپر لے جانے میں مدد کی۔ تاہم، ایشیائی معیشتوں کے بارے میں ملے جلے خدشات کے باعث، جو دنیا میں سونے کے سب سے بڑے خریدار ہیں، سونے کی قیمتیں امریکی ڈالر کی کمزوری سے فائدہ نہ اٹھا سکیں۔ اسی طرح، توانائی کی فراہمی میں قلت کے خدشات کم ہونے اور ایشیا کی جانب سے تیل کی طلب میں ممکنہ نرمی نے خام تیل کی قیمتوں پر منفی دباؤ ڈالا۔ واضح رہے کہ تیل کے لین دین کے سلسلے میں روسی بینکوں پر کچھ پابندیاں نرم کرنے کے امریکی اقدام سے متعلق خبروں نے بھی خام تیل کی قیمتوں پر دباؤ ڈالا۔
دن کے اوائل میں جاپان نے کئی معاشی اعداد و شمار جاری کیے، لیکن ملے جلے نتائج کے باعث پچھلے روز 34 سال کی بلند ترین سطح سے ہونے والی گراوٹ آگے نہ بڑھ سکی۔ جاپان کی ریٹیل تجارت میں سست روی آئی، بے روزگاری کی شرح میں کوئی تبدیلی نہیں ہوئی، جبکہ مارچ میں صنعتی پیداوار ماہ بہ ماہ بہتر ہوئی لیکن سال بہ سال کمزور پڑ گئی۔ قابلِ ذکر بات یہ ہے کہ جاپان کے اعلیٰ کرنسی سفارت کار ماساتو کانڈا نے FX میں مناسب اقدامات کی ضرورت کا ذکر کیا، لیکن وہ ین کی گراوٹ کو روک نہ سکے۔ مزید برآں، بین الاقوامی مالیاتی فنڈ (IMF) کے مطابق جاپانی حکام لچکدار شرحِ مبادلہ کے نظام کے لیے پوری طرح پُرعزم ہیں۔ IMF نے مزید کہا، “ین کی قدر میں کمی شرحِ سود کے فرق اور دیگر عوامل کی عکاسی کرتی ہے۔”
IMF نے یہ بھی کہا کہ ایشیا پیسیفک کی معیشتیں ’نرم لینڈنگ‘ کی طرف بڑھ رہی ہیں، جبکہ چین کی اقتصادی ترقی سست ہونے کا حوالہ دیا۔ چین کی ترقی 2023 میں 5.2% سے گھٹ کر 2024 میں 4.6% اور 2025 میں 4.1% رہنے کی توقع ہے۔ IMF کے تبصروں کے ساتھ، بیجنگ سے آنے والے سرگرمی کے ملے جلے اعداد و شمار نے بھی ہفتے کے آغاز کی امید پسندی کو پلٹنے میں کردار ادا کیا اور امریکی ڈالر کی بحالی کو سہارا دیا۔ اعداد و شمار کی بات کریں تو چین کا سرکاری مینوفیکچرنگ اشاریہ، یعنی اپریل کا NBS Manufacturing PMI، 50.8 سے کم ہو کر 50.4 پر آ گیا، جبکہ توقع 50.3 کی تھی۔ اس کے برعکس، Caixin کا متعلقہ انڈیکس بڑھ کر 51.4 ہو گیا، جبکہ مارکیٹ کی پیش گوئی 51.0 اور اس سے پہلے کی ریڈنگ 51.1 تھی۔ مزید یہ کہ اسی ماہ کا NBS Non-Manufacturing PMI بھی کم ہو کر 51.2 پر آ گیا، جبکہ تجزیہ کاروں کا اتفاقِ رائے 52.2 اور پچھلی ریڈنگ 53.0 تھی۔
چین کے کمزور PMI اعداد و شمار کے ساتھ آسٹریلیا کی مارچ کی ریٹیل سیلز کی مایوس کن نمو، جو ماہانہ بنیاد پر 0.2% سے گھٹ کر -0.4% رہی، نے AUDUSD پر دباؤ ڈالا۔ نتیجتاً، آسٹریلوی ڈالر (AUD) G10 کرنسیوں میں سب سے زیادہ گراوٹ کا شکار رہا۔ اسی دوران، نیوزی لینڈ کا اپریل کے لیے ANZ بزنس کانفیڈنس 22.9% سے کم ہو کر 14.9% پر آگیا، جبکہ ایکٹیویٹی آؤٹ لک بھی 22.5% سے کم ہو کر 14.3% رہا۔ چین اور آسٹریلیا سے آنے والے مایوس کن عوامل کے ساتھ مل کر ان اعداد و شمار نے NZDUSD کی جوڑی پر دباؤ ڈالا۔
دوسری جانب، برٹش ریٹیل کنسورشیم (BRC) کے شاپ پرائس انڈیکس کے مطابق، برطانیہ میں دکانوں کی قیمتوں میں دسمبر 2021 کے بعد سب سے سست رفتار سے اضافہ ہوا۔ اپریل میں سال بہ سال اضافہ 0.8% رہا، جبکہ اس سے پہلے یہ 1.3% تھا۔ غیر غذائی اشیا کی قیمتوں میں بھی کمی نمایاں رہی: سال بہ سال 0.6% کی گراوٹ، جو اکتوبر 2021 کے بعد پہلی منفی ریڈنگ ہے۔ اس کے ساتھ امریکی ڈالر کی اصلاحی بحالی نے GBPUSD کو دو ہفتوں کی بلند ترین سطح سے نیچے کھینچ لیا۔
امریکی ڈالر کی مجموعی بحالی اور یوروزون کی پہلی سہ ماہی کے GDP کی آج کی ابتدائی ریڈنگز اور اپریل کی اہم افراطِ زر کی پہلی ریڈنگز سے پہلے محتاط مارکیٹ موڈ کے باعث EURUSD ہفتے کے آغاز کے اضافے کو بھی واپس دے رہا ہے۔ گزشتہ روز جرمنی کے افراطِ زر کے توقع سے کم اعداد و شمار اور یورپی مرکزی بینک (ECB) کے عہدیداروں کے محتاط تبصروں سے بھی یورو پر دباؤ پڑ سکتا ہے۔ پیر کو ECB کے نائب صدر Luis de Guindos نے کہا کہ افراطِ زر کے معاملے میں وہ (ECB) درست سمت میں آگے بڑھ رہے ہیں۔ اسی طرح ECB کے پالیسی ساز اور نیدرلینڈز کے مرکزی بینک کے سربراہ Klaas Knot نے کہا کہ انہیں افراطِ زر میں کمی کے بارے میں بڑھتا ہوا اعتماد ہے، اور مزید کہا، “جون میں شرح میں کمی حقیقت پسندانہ ہے۔”
- مضبوط خرید: USDCAD، USDJPY، امریکی ڈالر
- مضبوط فروخت: AUDUSD, NZDUSD, GBPUSD
- خریدیں: BTCUSD, ETHUSD, Nasdaq, سونا
- فروخت کریں: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
جرمنی، یورپی یونین کا کیلنڈر توجہ کا مرکز…
ہفتے کے سست آغاز کے بعد جرمنی اور یوروزون سے اہم درجے کے کئی ڈیٹا مومینٹم ٹریڈرز کی توجہ حاصل کریں گے۔ امریکہ کے درمیانے درجے کے اعداد و شمار بھی اہم ہوں گے۔
اس کے باوجود، جرمنی اور EU کی جانب سے Q1 2024 کے GDP کے ابتدائی اعداد و شمار، اپریل کے لیے یوروزون کی مہنگائی کے ابتدائی اعداد و شمار کے ساتھ، آج EURUSD کو اہم کرنسی پیئر بنائیں گے۔ بلاک میں ”سافٹ لینڈنگ“ کے بڑھتے ہوئے خدشات اور ECB کے محتاط مؤقف کو دیکھتے ہوئے، یورو پیئر میں مزید کمی کا امکان ہے، جب تک کہ طے شدہ اعداد و شمار مثبت حیرت نہ دیں، جس کی توقع کم ہے۔
دوسری جانب، اپریل کا شکاگو پرچیزنگ مینیجرز انڈیکس، فروری کا ہاؤسنگ پرائس انڈیکس، اور اسی مہینے کے S&P/Case-Shiller ہوم پرائس انڈیکس بھی مارکیٹ کی لیکویڈیٹی میں حصہ ڈالیں گے۔ اس کے باوجود، بدھ کے FOMC سے پہلے امریکی اعداد و شمار کی جانب زیادہ توجہ جانے کا امکان کم ہے۔
ٹریڈنگ میں قسمت آپ کا ساتھ دے!